Banco PicPay: Cartão, Pix e +

- 1.20M Avaliações
- 4,6
- Downloads
- 100.000.000+
 Análise de Mobxio
Quando quero resolver uma tarefa financeira sem alternar entre vários aplicativos, a primeira coisa que avalio é se consigo começar por uma operação simples e entender o que acontece depois. O Banco PicPay reúne serviços de banco digital, pagamentos e crédito em um só lugar. Na minha experiência, essa variedade é seu principal atrativo — e também o motivo para entrar com uma ideia clara do que você precisa, em vez de esperar que todas as opções sejam igualmente úteis.
O ponto de partida: uma necessidade concreta
Uma situação comum ajuda a entender para quem essa proposta funciona: imagine que você está no mercado, recebe a parte de uma despesa compartilhada e precisa conferir se o dinheiro chegou antes de seguir para outra tarefa. Se já usa o aplicativo para movimentar valores, pode resolver essa etapa no mesmo ambiente. O ganho não está em fazer tudo automaticamente, mas em reduzir a troca entre ferramentas quando há uma razão prática para consultar mais de um serviço.
Esse formato tende a agradar quem prefere administrar pelo celular e está aberto a reunir pagamentos e outras necessidades financeiras. Em contrapartida, quem só quer uma carteira simples para uma transferência ocasional pode achar mais confortável ficar com o aplicativo que já conhece. Eu também pensaria duas vezes se a proximidade de opções de crédito pudesse incentivar decisões que prefiro analisar com distância e tempo.
Do pagamento cotidiano à organização do dinheiro
O PicPay é um aplicativo de finanças desenvolvido pela PicPay. Ele é gratuito, tem classificação livre e funciona em aparelhos com Android 7.0 ou superior. A versão atual é a 11.167.2. Na loja, sua média é de 4,6, com cerca de 2,7 milhões de avaliações; são mais de 100 milhões de instalações. Esses números mostram que é uma plataforma bastante conhecida, mas não substituem a pergunta mais importante: ela combina com a maneira como você lida com o próprio dinheiro?
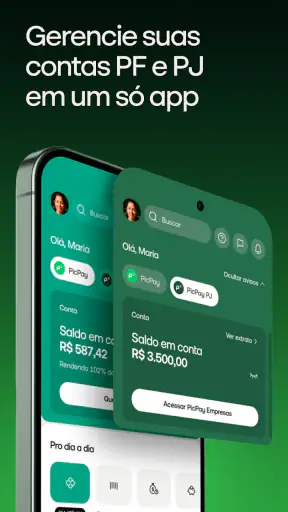
Eu vejo mais sentido nele para quem quer concentrar atividades como Pix, pagamentos, consulta de serviços bancários e exploração de alternativas de crédito ou investimento. Para alguém que usa o celular para pagar uma despesa, acompanhar o dinheiro e resolver outra necessidade financeira na mesma rotina, essa combinação pode poupar trocas de aplicativo. Já quem quer apenas uma ferramenta enxuta para uma tarefa isolada talvez prefira continuar com o banco que já usa.
O ponto de partida mais realista é abrir o app sabendo qual é a tarefa: enviar um Pix, pagar algo ou verificar uma opção financeira. Essa intenção ajuda a não se perder entre assuntos diferentes. Um aplicativo que reúne pagamentos, empréstimos, consignado e investimento pode ser conveniente, mas a variedade também exige atenção: cada caminho tem um propósito próprio, e não convém tratar crédito como se fosse apenas mais uma forma de pagar.
Um fluxo simples: sair de uma necessidade e chegar à ação
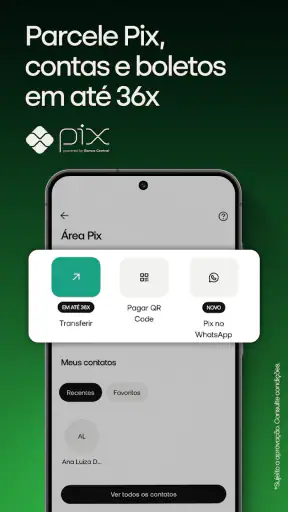
Imagine que chegou a hora de dividir uma despesa com alguém. Você abre o PicPay com o objetivo de fazer um Pix, localiza a opção correspondente e confere os dados antes de confirmar. O cuidado que eu recomendaria é básico, mas importante: verifique o destinatário e o valor com calma, especialmente quando estiver com pressa. A facilidade de iniciar um pagamento no celular não elimina a responsabilidade de revisar para onde o dinheiro está indo.
Depois da operação, o próximo passo útil é conferir o resultado no próprio aplicativo e guardar mentalmente o contexto: era uma transferência pontual, um gasto compartilhado ou uma conta recorrente? Essa distinção torna mais fácil entender seus movimentos ao longo do tempo e evita depender da memória para reconstruir por que o saldo mudou. Não é um recurso escondido; é uma rotina simples que melhora o uso de qualquer app financeiro, sobretudo quando você centraliza várias tarefas no mesmo lugar.
Um uso menos óbvio da variedade do PicPay é separar a decisão de pagar da decisão de financiar. Se uma despesa pesa no orçamento, vale primeiro entender o valor e a urgência, e só depois explorar alternativas de crédito. A presença de empréstimos e consignado pode ser conveniente para quem está buscando essas soluções, mas não transforma essas opções em recomendação automática. Compare o custo total e as condições apresentadas antes de assumir um compromisso.
Outro cuidado prático é não fazer uma operação financeira importante durante uma distração. Se estiver escolhendo um produto de crédito ou avaliando um investimento, interrompa a tarefa se não conseguir ler as condições com atenção. Um fluxo digital pode tornar o acesso mais direto, mas a qualidade da decisão continua dependendo do que você compreendeu. Para uma transferência cotidiana, a rapidez ajuda; para uma escolha que afeta o orçamento por mais tempo, vale desacelerar.
Quando uma tarefa passa para outra
A conveniência de reunir serviços aparece quando uma necessidade leva naturalmente à seguinte. Você pode começar querendo movimentar dinheiro e acabar verificando outros recursos disponíveis. Para mim, essa passagem é útil quando a segunda tarefa já fazia parte do plano; é menos útil quando as opções ao redor desviam a atenção do objetivo inicial. Entrar para pagar uma conta e sair pesquisando crédito sem necessidade pode transformar praticidade em dispersão.
Por isso, eu usaria uma regra simples: conclua primeiro o que trouxe você ao aplicativo e só então decida se há motivo para explorar outra área. Se a tarefa era um Pix, confirme a operação e encerre ali, a menos que exista uma razão concreta para continuar. Se você abriu o app para avaliar investimento ou empréstimo, trate essa pesquisa como uma decisão separada, sem misturá-la com pagamentos do dia a dia.
Essa separação também ajuda quem divide responsabilidades financeiras com outra pessoa. Uma transferência pode ser pontual, enquanto a avaliação de crédito afeta o planejamento de quem vai assumir a obrigação. Antes de seguir de uma etapa para outra, vale combinar quem está tomando a decisão e qual necessidade ela resolve. O aplicativo pode reunir os caminhos, mas não substitui o acordo entre as pessoas envolvidas.
Na comparação com bancos tradicionais, o apelo do PicPay está na possibilidade de lidar com várias atividades pelo celular, sem depender de uma visita presencial para cada etapa cotidiana. Em relação a carteiras digitais mais simples, ele pode interessar a quem quer encontrar também serviços bancários, crédito e investimento no mesmo ambiente. A contrapartida é que um app mais abrangente pode parecer carregado para quem só quer transferir dinheiro ou pagar uma despesa ocasional.
O resultado depende de como você usa a variedade
Para alguém que recebe ou movimenta dinheiro pelo celular e quer ter diferentes caminhos financeiros à mão, a experiência tende a fazer mais sentido quando o aplicativo vira um ponto de consulta frequente. A vantagem não é simplesmente “ter tudo”; é reduzir a distância entre uma necessidade concreta e a ferramenta que pode atendê-la. O resultado é mais convincente quando você sabe o que veio fazer e consegue distinguir uma operação cotidiana de uma decisão financeira de maior peso.
Se você está começando a organizar as finanças, eu evitaria tentar explorar todas as áreas de uma vez. Escolha uma tarefa familiar, como acompanhar um pagamento ou fazer uma transferência, e observe como o app se encaixa na sua rotina. Depois, procure outros serviços somente quando tiver uma necessidade real. Esse uso gradual é uma maneira prática de descobrir se a concentração de recursos ajuda você ou se prefere manter funções diferentes em aplicativos separados.
O nome Banco PicPay pode sugerir uma experiência que substitui por completo qualquer outra instituição, mas eu não partiria dessa suposição. A escolha de onde manter cada serviço depende das suas necessidades e das condições que encontrar em cada caso. Se você já tem um banco cuja rotina atende bem, pode usar o PicPay como alternativa para determinadas tarefas, em vez de migrar tudo de uma vez. Essa abordagem reduz a pressão de decidir sobre toda a vida financeira numa única instalação.
Também é importante lembrar que uma opção disponível no aplicativo não significa que seja adequada para todas as pessoas. Quem procura empréstimo deve avaliar se precisa mesmo do dinheiro e se consegue arcar com a obrigação. Quem considera investimento deve entender o produto antes de aplicar. E quem precisa apenas receber ou enviar uma quantia pode não ganhar nada ao abrir outras áreas. A melhor conveniência é a que simplifica uma tarefa sem empurrar você para uma decisão que não planejava tomar.
Onde a experiência pode perder o ritmo
A primeira fricção possível é justamente o excesso de caminhos. Encontrar pagamentos, Pix, crédito, consignado e investimento em um mesmo app pode ser ótimo para quem alterna entre essas necessidades, mas menos direto para quem espera uma interface restrita ao essencial. Minha dica é começar pela ação que você conhece e não explorar as demais só porque estão disponíveis. Assim, você preserva o foco e reduz a chance de confundir uma consulta com uma contratação ou uma movimentação com uma decisão de longo prazo.
A segunda limitação é que a conveniência de ter crédito perto dos meios de pagamento pode facilitar decisões apressadas. Se a motivação for cobrir uma despesa urgente, reserve um momento para avaliar o impacto no orçamento e comparar as condições. O app pode aproximar você da opção; cabe a você decidir se o compromisso faz sentido. Para quem prefere evitar qualquer estímulo a tomar crédito pelo celular, uma experiência bancária mais simples pode ser mais confortável.
Há também a questão da confiança e do hábito. Quem já resolve tudo em outro banco talvez não veja vantagem em aprender mais um fluxo, sobretudo se usa poucos serviços financeiros. Nesse caso, instalar o PicPay só por curiosidade pode acrescentar mais uma conta para acompanhar sem trazer uma melhora concreta. Eu o consideraria quando a combinação de pagamentos e outros serviços atender a uma necessidade recorrente, não apenas porque a lista de possibilidades parece extensa.
Se algo interromper uma operação, não tente compensar a incerteza repetindo a ação imediatamente. Primeiro confira o estado da transação no aplicativo e confirme os dados que você inseriu. Esse cuidado é especialmente relevante em pagamentos: uma pausa ou uma tela que demora não basta, por si só, para concluir que a operação falhou. A regra útil é verificar antes de agir de novo, evitando duplicar uma tarefa por ansiedade.
Para quem eu recomendaria
Eu recomendaria experimentar o PicPay a quem quer centralizar pagamentos e ter à mão serviços financeiros mais variados, desde que esteja disposto a escolher com cuidado entre eles. Ele pode ser especialmente conveniente para quem faz transferências pelo celular e, em momentos diferentes, precisa consultar possibilidades de crédito, consignado ou investimento. A empresa existe desde 14 de dezembro de 2012, e o alcance amplo do aplicativo indica que muita gente já o incorporou à própria rotina; ainda assim, o melhor critério é a utilidade no seu caso.
Eu teria mais cautela se você busca apenas uma interface mínima, se prefere manter crédito distante das tarefas de pagamento ou se já está satisfeito com o banco que usa. Também não escolheria um aplicativo apenas por popularidade: uma base grande de usuários pode mostrar familiaridade, mas não determina se os serviços e o fluxo atendem às suas prioridades.
Uma decisão que pode ser testada sem pressa
Uma dúvida natural é se vale abandonar o banco atual para usar este. Eu não faria essa troca de imediato: começaria com uma tarefa específica e observaria se o caminho é claro e útil na prática. Assim, você consegue comparar a experiência com a rotina que já conhece sem transformar a instalação em uma decisão sobre todas as suas contas. Se o uso recorrente justificar manter mais um aplicativo, ótimo; se não, a ferramenta mais simples pode continuar sendo a melhor para você.
Também vale perguntar se o app é indicado para quem nunca lidou com investimento ou crédito. Eu o recomendaria apenas como um lugar para consultar possibilidades quando existir uma necessidade, não como motivo para começar a contratar ou aplicar. Leia as condições do produto com calma e, se algum termo não estiver claro, não avance até entender o compromisso. A facilidade de acesso não substitui familiaridade com o assunto.
Para quem usa iPhone, a disponibilidade deve ser conferida na loja correspondente ao aparelho; no Android, a versão indicada funciona a partir do sistema 7.0. Em qualquer caso, antes de uma operação relevante, eu confirmaria que estou usando a versão atual e que os dados exibidos correspondem ao que pretendo fazer. Esses cuidados simples ajudam a evitar confusão entre uma tela antiga, uma intenção e uma ação efetivamente concluída.
No fim, considero o Banco PicPay uma opção prática para quem quer resolver mais de uma necessidade financeira pelo celular e consegue manter as decisões organizadas. Seu valor está na amplitude, não em obrigar você a usar tudo. Comece por uma tarefa cotidiana, confira cada etapa e trate crédito e investimento com mais calma do que uma transferência simples. Se essa forma de trabalhar combina com seu jeito de cuidar do dinheiro, vale experimentar; se você prefere ferramentas separadas e mais enxutas, outra alternativa pode se encaixar melhor.
Perguntas frequentes sobre Banco PicPay: Cartão, Pix e +
O que é o PicPay e quais serviços posso usar pelo aplicativo?
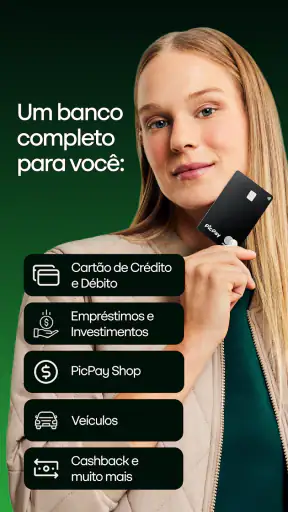
O PicPay é uma carteira digital e uma plataforma de serviços financeiros para celular. Pelo aplicativo, é possível consultar recursos como pagamentos, transferências via Pix, cartão e acesso a outros produtos, conforme a disponibilidade para cada usuário. As funções exibidas podem variar de acordo com o perfil, a análise de cadastro e as condições vigentes; por isso, confira os detalhes e tarifas informados no próprio app antes de contratar ou realizar uma operação.
Como criar uma conta no PicPay e quais dados são necessários?
A abertura da conta é feita pelo aplicativo e normalmente envolve informar dados pessoais e de contato, criar credenciais de acesso e concluir etapas de verificação de identidade. O PicPay pode solicitar documentos ou uma selfie para confirmar as informações e proteger a conta. Baixe o app por uma loja oficial, confira o nome do desenvolvedor e leia as permissões solicitadas. A aprovação e o acesso a determinados serviços dependem da validação cadastral.
Como funciona o Pix no PicPay e há cobrança para enviar dinheiro?
No aplicativo, o Pix pode ser usado para enviar ou receber dinheiro, pagar estabelecimentos e gerenciar chaves, conforme as opções disponíveis na conta. Antes de confirmar uma transferência, revise cuidadosamente o valor e os dados de quem vai receber, pois operações concluídas podem ser difíceis de reverter. As regras de cobrança podem variar conforme o tipo de conta e de transação; consulte as informações de tarifas mostradas no app antes de realizar o Pix.
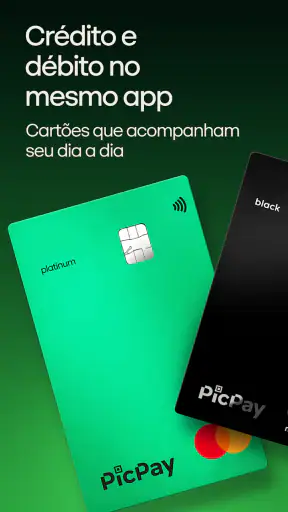
O PicPay oferece cartão de crédito e cartão de débito para todos os usuários?
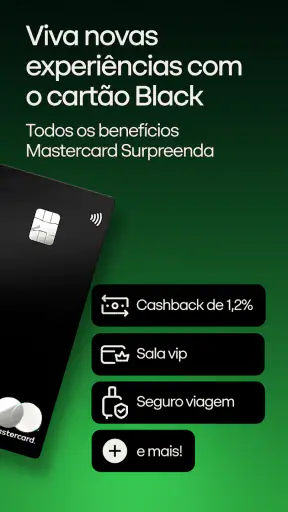
O aplicativo pode disponibilizar opções de cartão, mas a oferta, a modalidade e os limites dependem da elegibilidade e da análise feita pelo PicPay. Ter uma conta não garante aprovação de crédito nem acesso automático a todos os produtos. Se houver uma oferta para você, confira no app as taxas, o vencimento da fatura, as condições de pagamento e eventuais benefícios antes de aceitar. Leia também as regras de uso e de atendimento do cartão.
O PicPay é seguro e o que fazer se eu tiver um problema com a conta?
O PicPay oferece recursos de segurança e pode pedir verificações adicionais para proteger o acesso e confirmar operações, mas é importante adotar cuidados próprios: use senha exclusiva, mantenha o celular atualizado e nunca compartilhe códigos de autenticação. Baixe o aplicativo somente por fontes oficiais e desconfie de links ou contatos que peçam dados bancários. Em caso de acesso suspeito, transação não reconhecida ou dificuldade com a conta, procure os canais de atendimento indicados dentro do app.
O melhor de Banco PicPay: Cartão, Pix e +
Pontos a considerar sobre Banco PicPay: Cartão, Pix e +